
EL BOLSILLO DIARIO, SIGUE SUFRIENDO…
 Tantirama
Oct 15, 2026
76
TIEMPO ECONÓMICO 120 - 15 indicadores, comparación semanal, explicación económica y financiera, panorama político y un cierre preparado para televisión. Período: martes 6 al martes 13 de octubre de 2026
EL BOLSILLO DIARIO, SIGUE SUFRIENDO…
La inflación vuelve al 2% mientras los mercados argentinos enfrentan nuevas presiones.
Además, mantendremos bajo observación el efecto de las elecciones presidenciales de Brasil, porque el comportamiento del real, la Bolsa brasileña y las expectativas sobre el balotaje pueden repercutir en los activos argentinos y en nuestro comercio exterior.
Una precaución importante para ESTA emisión: los indicadores oficiales que no se actualizaron durante la semana deben conservar su fecha de referencia. No corresponde presentar un dato de agosto como si fuera una medición de octubre.
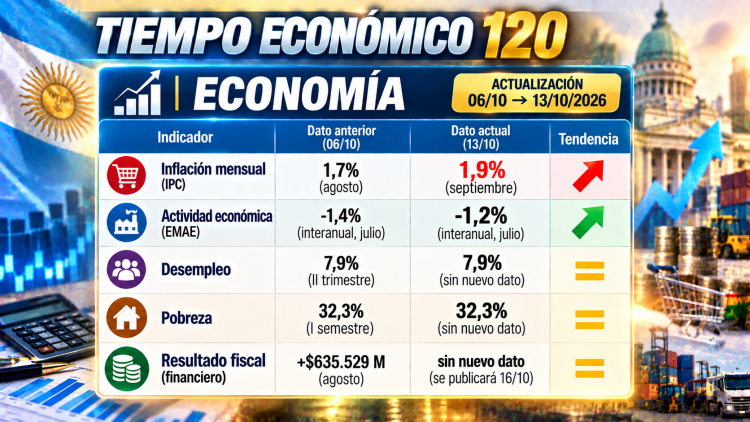
Inflación: ¿volvemos al 2%?: Es el dato que puede cambiar el título de esta edición. El INDEC tiene previsto publicar hoy, 13 de octubre, el IPC de septiembre. Las consultoras privadas lo ubican cerca del 2%, mientras el REM del Banco Central estimó 1,9%. Todavía no debemos presentarlo como inflación oficial confirmada. (cronista.com).
Actividad económica: la recuperación pierde fuerza
El último EMAE de julio mostró una caída de 2,9% mensual desestacionalizada. Para interpretar correctamente ese dato hay que distinguir la variación mensual de la interanual: no representan la misma comparación.
También hay una novedad relevante en las expectativas: el REM de septiembre redujo su pronóstico de crecimiento del PBI de 2026 al 1,5%, frente al 2,1% de la encuesta anterior. Los analistas prevén una contracción trimestral en el tercer trimestre y una recuperación posterior. (indec.gob.ar)
Desempleo, pobreza y resultado fiscal
El desempleo continúa en 7,9%, correspondiente al segundo trimestre. La pobreza alcanza al 32,3% de las personas en los 31 aglomerados urbanos relevados durante el primer semestre, y la indigencia al 7,5%. No se publicaron nuevos valores comparables durante esta semana.(indec.gob.ar)
El Gobierno conserva como último resultado publicado el superávit financiero de agosto, de $635.529 millones. El informe fiscal de septiembre está programado para el viernes 16 de octubre, de modo que será una novedad para nuestra edición 121. (Argentina.gob.ar)
Balance económico: inflación relativamente contenida y resultado fiscal positivo, frente a una actividad debilitada y dificultades persistentes en empleo e ingresos.
2. Finanzas: los cinco indicadores
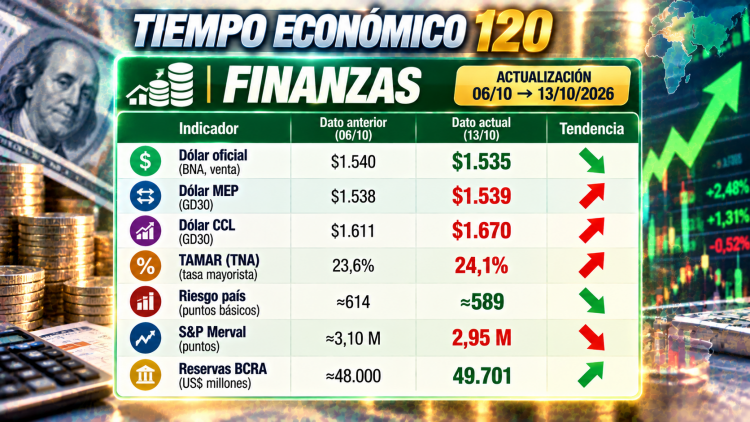
Los últimos cierres verificables muestran una recuperación de reservas y un dólar oficial vendedor de $1.535.
El 12 de octubre fue feriado bursátil local; las cifras indicadas corresponden a los últimos cierres identificados, no a una cotización definitiva del martes 13.
Dólar: una semana de relativa estabilidad
El Banco Nación cerró el viernes 9 de octubre con un dólar vendedor de $1.535, cinco pesos por debajo del valor de la semana anterior. El MEP se ubicó alrededor de $1.539 y el contado con liquidación cerca de $1.611. (LA NACION)
Esto resulta significativo porque el mercado cambiario mantuvo relativa estabilidad a pesar de la volatilidad internacional y del escenario electoral brasileño.
El nuevo REM del BCRA proyecta un tipo de cambio nominal promedio de $1.545 para octubre y $1.614 para diciembre. Son expectativas de analistas, no cotizaciones garantizadas. (BCRA)
TAMAR: una suba que merece seguimiento
La TAMAR mayorista se ubicó en 24,13% nominal anual el 8 de octubre, frente a aproximadamente 23,6% de nuestra referencia anterior. (Estadísticas económicas de Argentina)
Una TAMAR más alta indica que los bancos están pagando una tasa mayor por captar grandes depósitos a plazo. No necesariamente implica que todos los créditos hayan aumentado en la misma proporción, pero es una señal del costo mayorista del financiamiento.
Riesgo país: Brasil ayudó, pero no resolvió el problema
Último cierre semanal informado, 9 de octubre ≈589 pb por debajo de 600
El riesgo país había superado los 600 puntos al comienzo de octubre. Durante la semana siguiente retrocedió, favorecido inicialmente por la reacción de los mercados a las elecciones brasileñas y posteriormente por una mejor rueda para los bonos emergentes. El 7 de octubre se informó un nivel de 573 puntos; hacia el cierre semanal rondaba 589 puntos.(Cohen Perspectivas)
Esto representa una mejora, aunque el nivel todavía implica un costo elevado de financiamiento internacional para Argentina.
Merval: volatilidad, no recuperación consolidada
El rebote bursátil posterior a la elección brasileña fue importante, pero no todas las ruedas posteriores acompañaron esa tendencia. El 9 de octubre se observaron retrocesos en acciones locales y ADR, aunque los bonos tuvieron una evolución más favorable. (LA NACION)
Reservas: la noticia favorable de la semana
Las reservas internacionales brutas del BCRA alcanzaron aproximadamente US$49.701 millones al 9 de octubre, según el cierre semanal informado. Esto marca una recuperación respecto de los niveles inferiores a US$48.000 millones observados al finalizar septiembre. (theintelligent.com.ar)
No todo aumento de reservas brutas equivale a compras netas del Banco Central: también intervienen movimientos de depósitos, pagos y valuación de activos. Aun así, la recomposición merece destacarse.
Balance financiero: mejoraron el riesgo país y las reservas, con un dólar estable; persisten volatilidad bursátil y presiones sobre las tasas.
3. Política: los cinco indicadores
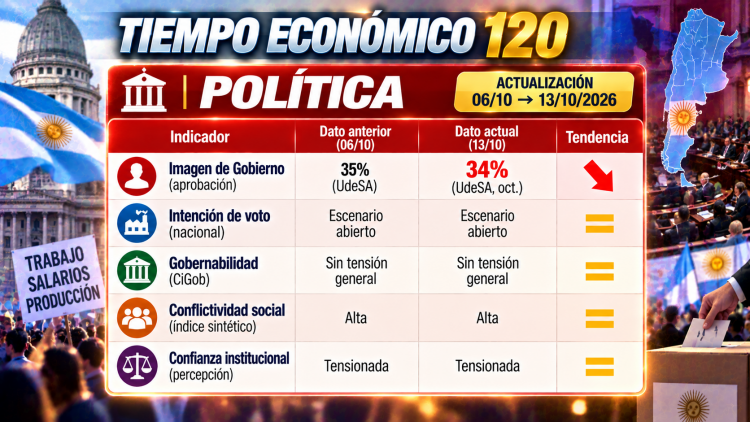
El Índice de Confianza en el Gobierno de la Universidad Torcuato Di Tella registró 1,94 puntos sobre 5 en septiembre, una disminución del 5,9% respecto de agosto. No hay una nueva medición mensual que permita afirmar que la confianza haya vuelto a caer durante la semana del 6 al 13 de octubre. (Universidad Torcuato Di Tella)
En gobernabilidad, continúa siendo relevante la negociación del Presupuesto 2027, especialmente por la relación entre el Ejecutivo, los bloques parlamentarios y los gobernadores. Es un asunto institucional que conviene seguir a través de decisiones legislativas concretas y no mediante una calificación numérica.
Respecto de la intención de voto y la conflictividad social, prefiero mantener la advertencia metodológica: una encuesta aislada o una manifestación puntual no permiten construir una variación nacional semanal comparable.
El efecto de las elecciones en Brasil:
El efecto inmediato sobre los mercados brasileños fue favorable para el real y las acciones. Parte de ese movimiento se transmitió a los activos argentinos, aunque no sería correcto atribuirle toda la recuperación de nuestros bonos y del riesgo país exclusivamente al resultado electoral. (Infobae)
Para Argentina hay tres canales económicos especialmente importantes:
• Comercio industrial: Brasil es un comprador fundamental de vehículos y autopartes argentinos. Una variación de su actividad económica o del tipo de cambio puede modificar la competitividad de nuestras exportaciones.
• Turismo: un real más fuerte puede abaratar relativamente los destinos argentinos para los brasileños y encarecer Brasil para los argentinos.
• Mercados financieros: los cambios en la percepción del riesgo brasileño pueden influir sobre las monedas, bonos y acciones de otros países latinoamericanos.
La pregunta para las próximas dos semanas no es solamente quién ganará en Brasil, sino cómo evolucionarán el real, las tasas y las expectativas económicas hasta el balotaje.
En definitiva, la segunda semana de octubre nos encuentra con una economía argentina que continúa mostrando señales contrapuestas.
Por un lado, la inflación de agosto fue del 1,7%, el Gobierno mantiene el superávit fiscal y el mercado cambiario mostró relativa estabilidad.
Sin embargo, la actividad económica continúa debilitada. El último indicador mensual registró una caída importante y los analistas redujeron sus expectativas de crecimiento para todo 2026.
En el frente financiero aparecieron algunas señales favorables: el riesgo país volvió a ubicarse por debajo de los 600 puntos y las reservas internacionales mostraron una recuperación.
Pero el dato internacional que no podemos dejar de observar está en Brasil. La primera vuelta presidencial brasileña produjo una reacción significativa en los mercados de la región. El fortalecimiento del real y los movimientos de las acciones y los bonos pueden tener consecuencias sobre la economía argentina, especialmente sobre nuestras exportaciones industriales, el turismo y las inversiones. Mientras Brasil se prepara para su segunda vuelta del 25 de octubre, Argentina espera nuevos datos de inflación y del resultado fiscal.
Finalmente, la pregunta de esta semana es: ¿estamos frente a una recuperación financiera que puede sostenerse, o solamente ante un alivio transitorio mientras la economía real continúa mostrando dificultades?
Conclusión tipo cierre: Mejoran las finanzas, pero la economía real sigue débil. Que le parece a ud? Lea atentamente, varias fuentes y escuche todas las voces, yo se le dejo picando...
Link para video tv: https://youtu.be/KTLTHm2wgWk




 Tantirama es el nombre de todas las realizaciones de MAGISTER PRODUCCIONES, desde la localidad de Tanti en le valle de Punilla, provincia de Córdoba en la Respública Argentina.




Comentarios de Facebook (0)